引言
棚改货币化作为中国城镇化进程中的一项重要政策,自2015年大规模推行以来,对三四线城市房地产市场、地方财政及居民生活产生了深远影响。与此货币专用设备销售(如银行点钞机、清分机、扎把机等)作为金融基础设施的一部分,也与货币流通量、现金交易活跃度存在密切联系。本文将探讨棚改货币化的含义、成效与争议,并分析其与货币专用设备销售之间可能存在的关联。
一、棚改货币化:政策背景与核心逻辑
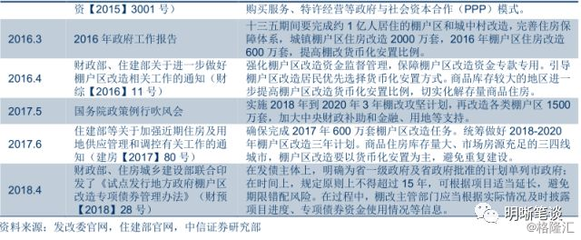
棚户区改造(棚改)最初以实物安置为主,2015年后逐步转向货币化安置,即政府直接以现金补偿被拆迁居民,居民再自行购买商品房。这一转变旨在:
- 去库存:消化三四线城市积压的房地产库存。
- 拉动投资:通过房地产带动上下游产业。
- 改善民生:让居民自主选择住房,提升居住质量。
其核心链条为:央行通过抵押补充贷款(PSL)向国开行等政策性银行提供资金 → 地方平台获得贷款 → 拆迁居民获得现金补偿 → 居民购房 → 开发商回款 → 地方政府卖地偿还贷款。
二、棚改货币化的积极效应与争议
积极方面:
- 快速去化库存,稳定了房地产市场。
- 改善了部分棚户区居民的财产性收入。
- 推动了城市基础设施升级。
争议与问题:
- 推高三四线城市房价,加剧局部泡沫。
- 部分居民获得大额现金后缺乏理财能力,导致消费透支或返贫。
- 增加地方政府隐性债务,依赖土地出让金偿还。
- 引发了关于“货币化”是否导致货币超发的讨论。
三、货币专用设备销售:与棚改货币化的潜在关联
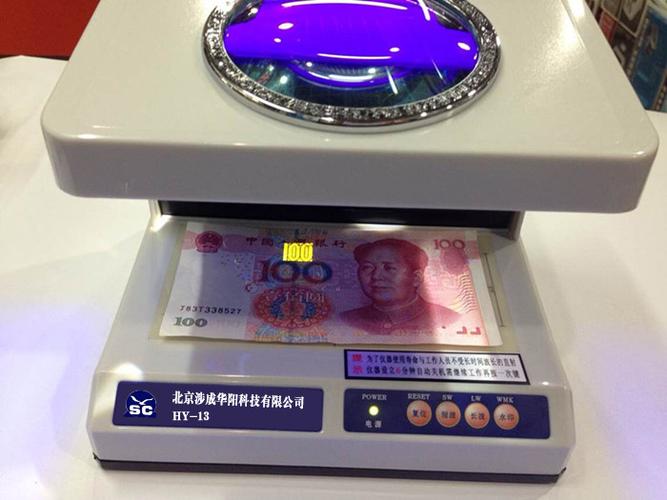
货币专用设备主要包括点钞机、清分机、捆钞机、ATM机及相关耗材,其销售情况通常与以下因素相关:
- 现金流通量:棚改货币化短期内向特定人群投放大量现金,可能增加现金交易需求,理论上会刺激点钞机、清分机等设备销售。
- 银行网点改造:棚改区域居民集中购房、办贷,银行网点业务量上升,可能更新或增配现金处理设备。
- 房地产相关现金流转:虽然购房通常通过转账完成,但装修、建材等下游行业仍有现金交易,间接带动设备需求。
这种关联并非线性。随着移动支付普及,现金使用率持续下降,货币专用设备行业整体呈现萎缩趋势。棚改货币化的短期脉冲效应,部分被非现金支付方式抵消。
四、数据与实证观察
- 2016-2018年棚改货币化高峰期,三四线城市现金投放量有所增加,但同期移动支付交易额也高速增长。
- 货币专用设备(如点钞机)销量在2015-2017年出现小幅反弹,尤其在棚改重点省份(如安徽、山东),但2018年后随政策收紧和支付习惯改变而回落。
- 部分银行采购记录显示,棚改区域网点大额现金处理设备更新频率略高,但整体销售占比有限。
因此,可以认为棚改货币化对货币专用设备销售存在局部、短期、非主导性的拉动作用,而非全局性影响。
五、反思与展望
- 政策退出后的回声:2020年后棚改货币化逐步退潮,货币专用设备销售重回由技术替代和现金萎缩主导的长期趋势。
- 现金与支付的未来:即便有大额现金投放场景(如拆迁补偿、农村分红),数字化支付仍是主流,设备销售难以再现高增长。
- 对企业的启示:货币专用设备厂商需转向智能化、多功能(如鉴伪、清分、联网)方向,并拓展海外市场,而非依赖政策脉冲。
- 对监管的提醒:棚改货币化的经验说明,短期货币投放需与实体去库存、居民保障相协调,避免资金空转或资产泡沫。
##
棚改货币化是中国特定阶段的政策工具,其成败得失已进入学术与政策反思范畴。它与货币专用设备销售之间存在一定但有限的联系:前者能在短期内小幅提振现金处理设备需求,但无法逆转行业因支付方式变革而面临的长期挑战。理解这一关联,有助于我们更冷静地看待政策传导的微观效应,也为未来金融基础设施的规划提供参考。